Ponente: Dr. Wilfred Brede – Conferencia Opormex 2026
Haz clic aquí para ver el video de la ponencia completo.
Alemania era a principios de siglo un actor global de la producción porcina europea. Hoy ocupa el segundo puesto de la Unión Europea, con un tercio menos de cerdas y seis millones menos de cerdos de engorde que en su año récord. En su conferencia en OPORMEX 2026, Wilfred Brede reconstruyó cómo se llegó hasta aquí —mercados de exportación perdidos, dos crisis sanitarias, un consumo interno en retroceso y una legislación de bienestar animal más exigente que la europea— y qué le queda por decidir a cada empresa que sigue en pie.
De actor global a segundo puesto europeo
El ponente sitúa el punto de partida a principios del milenio, cuando Alemania era actor global en la producción porcina en Europa. En los últimos años se produjeron descensos significativos, primero por el coronavirus y después por los brotes de peste porcina africana en el país. Como resultado, España tomó la delantera en términos de cantidad. Al mismo tiempo, señala que la producción europea en su conjunto también ha disminuido
ligeramente.
Alemania ocupa actualmente el segundo puesto de la Unión Europea en volumen de producción, seguida por Dinamarca, los Países Bajos, Francia y Polonia. Mirando solo las cifras alemanas, el momento más alto fue 2015.
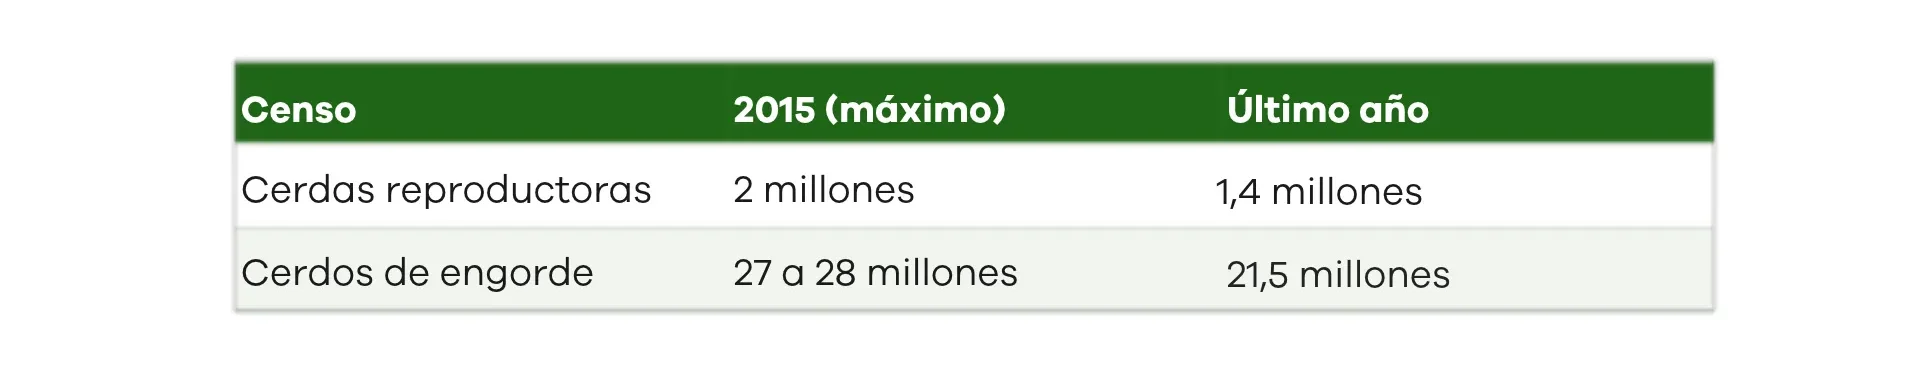
Tabla 1. Evolución del censo porcino alemán entre el máximo de 2015 y el último año, según los datos presentados por el ponente (1:37, 1:58).
Tres factores que rara vez convergen
Brede describe tres factores externos que condicionan el trabajo de ganaderos, asesores y veterinarios. El primero es el entorno social: en nuevas construcciones o reformas de granjas porcinas, a veces resulta difícil conseguir la aceptación de la población. El segundo son los aspectos ecológicos, que llevan mucho tiempo desempeñando un papel importante en la producción alemana, especialmente en relación con el bienestar animal, pero también con la protección del clima. El tercero es el costo: el producto debe ofrecerse al consumidor de manera optimizada en cuanto a costos y, por lo tanto, rentable.
Las relaciones entre estos factores son muy contrastadas, y el objetivo de todos los que intervienen en la producción es conciliar aspectos opuestos. El área donde convergen, advierte, es muy reducida.
Los mercados de exportación que se perdieron
En los años noventa la autosuficiencia alemana se situaba alrededor del 80%. Ese nivel aumentó rápidamente hasta el 120% gracias a un desarrollo muy rápido a principios del nuevo milenio, apoyado en buenos mercados de exportación, especialmente Rusia. En 2007 se añadieron canales de venta a China, lo que supuso un alivio notable en el llamado quinto cuarto: las piezas de carne de cerdo que no se venden en Alemania o que solo se venden con mucha dificultad. Las empresas de sacrificio establecieron contactos y oportunidades de
venta valiosas en países no europeos.
La secuencia de pérdidas empieza con la anexión de la península de Crimea por parte de Rusia: las decisiones políticas resultantes del gobierno alemán de entonces hicieron perder ese mercado de exportación. Después, en julio de 2020, se cerró el matadero más grande de Alemania —con una capacidad de entre 20.000 y 30.000 sacrificios— por contagios de coronavirus entre empleados. Como consecuencia, el mercado de exportación a China se cerró de inmediato. Ese mismo año se registró el primer caso de peste porcina africana en la frontera con Polonia.
Un consumo que baja y una balanza que se equilibra
El consumo interno también cambió. Mientras que a principios del milenio se consumían alrededor de 40 kg de carne de cerdo por habitante, esa cifra ha descendido 12 kg en los últimos años.
Brede desmonta una percepción extendida fuera del sector: se piensa que Alemania es exportadora, pero no exporta una gran cantidad de carne de cerdo. La mayor parte de los productos exportados son cortes difíciles de vender en Alemania, el quinto cuarto, cuya demanda interna ha cambiado significativamente en las últimas décadas. Al mismo tiempo se importan grandes cantidades de cortes valiosos. El resultado es un comercio casi equilibrado.
Precios, costos y el reparto del margen
Estos factores se reflejan directamente en el mercado. El ponente presentó un cálculo de actualización semanal donde una línea representa los ingresos por un cerdo de engorde con un peso en canal de 98,5 kg, y áreas de color muestran los costos de producción de forma simplificada. En un análisis de costos totales, el área de los costos de alimentación es decisiva, junto con los costos de los lechones comprados; el cálculo incorpora además costos salariales y fijos.
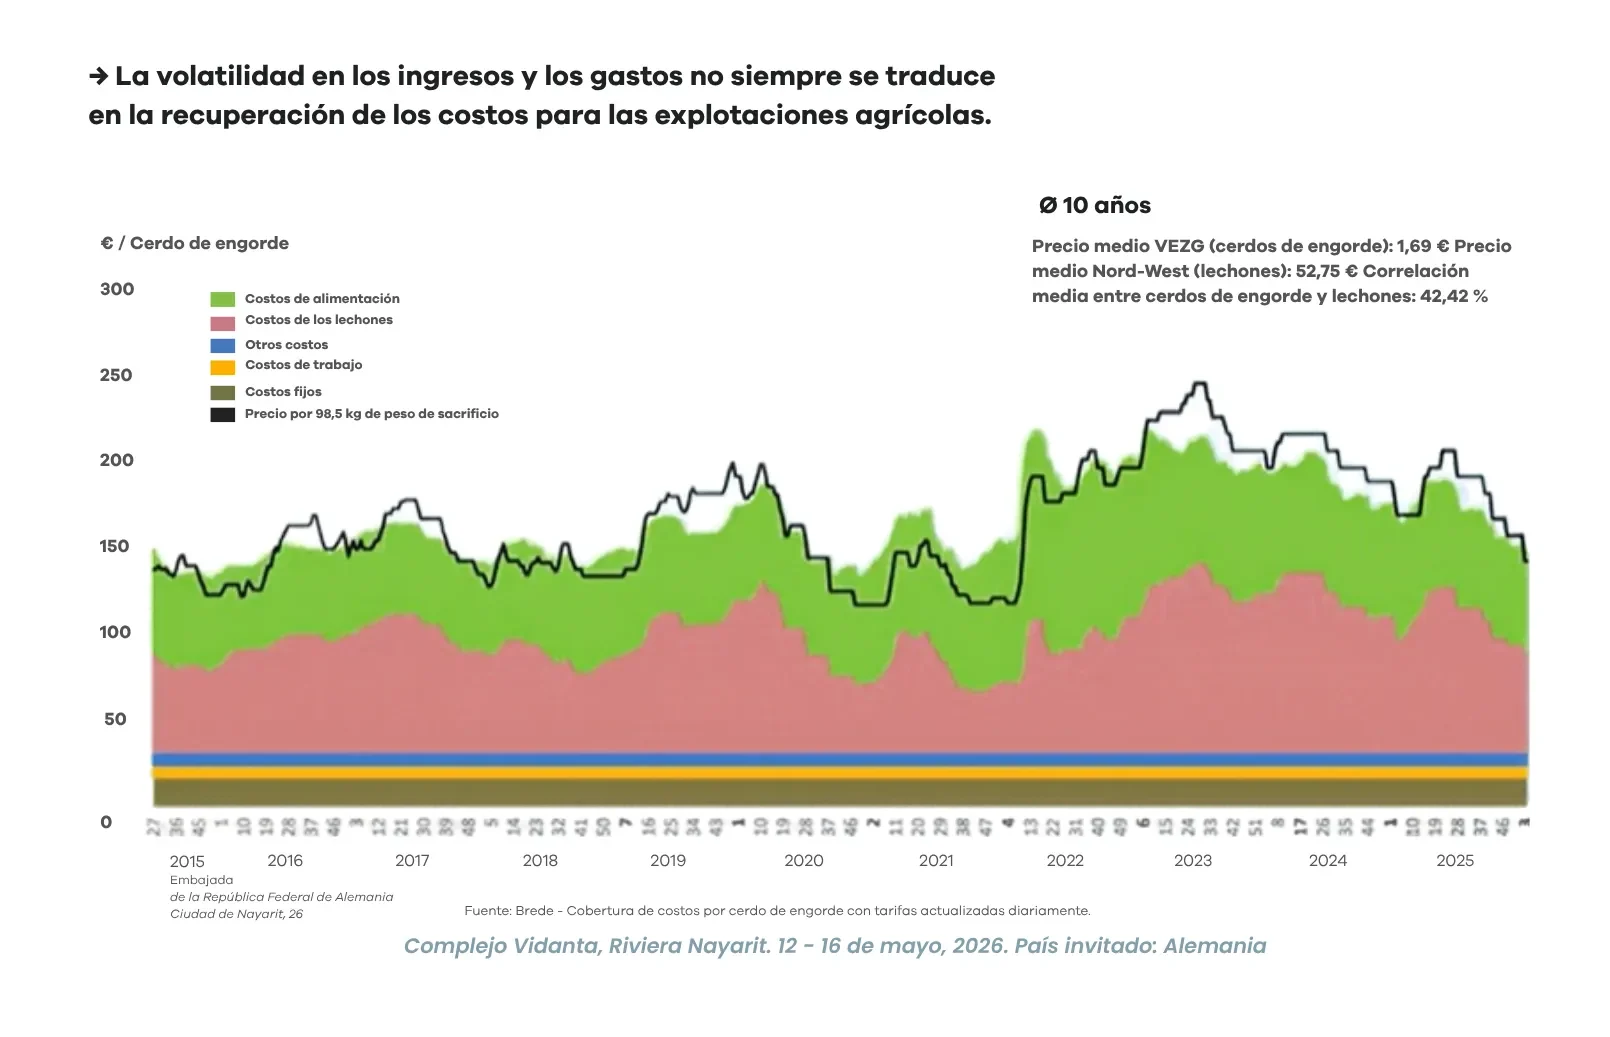
Figura 1. Evolución de los ingresos por cerdo de engorde (98,5 kg de peso en canal) frente a los costos de producción desagregados. Reproducción de la gráfica presentada.
Sobre esa curva marca los hitos. Una gran reducción de precios, se atribuyen al COVID-19 y la sitúa a mediados de 2022, y una nueva reducción significativa de ingresos a la peste porcina en septiembre de 2020. La mejora notable de ingresos de febrero y marzo de 2022 está directamente relacionada con la guerra de Rusia contra Ucrania. Desde entonces la estructura de precios se ha mantenido relativamente estable, salvo una crisis significativa en el último trimestre de 2025, debida principalmente al brote de peste porcina africana en España y a las cargas adicionales resultantes de las ofertas de los productores del Mercado Único Europeo. Un número significativo de compañías abandonó la producción entre 2021 y
2022.
Aquí introduce una diferencia estructural con el modelo español: en Alemania no hay integraciones. El poder de mercado del comercio minorista de alimentación y del sector de mataderos ha ido produciendo cambios, y desde el inicio de la pandemia los márgenes han variado considerablemente entre las distintas fases de la cadena, tanto en sacrificio y despiece como en comercio alimentario. En años anteriores, la diferencia entre el precio al productor y el precio al consumidor oscilaba entre 1,84 y 2,47 €; en 2025 esa diferencia aumentó en 5,26 €. Los agentes del mercado que operan tras la producción primaria han contribuido así de manera significativa a los aumentos de precios.
Bienestar animal: los requisitos que reordenan la granja
En los últimos años se han introducido numerosos requisitos adicionales para los productores porcinos, y en algunos casos los requisitos alemanes de bienestar animal van mucho más allá de los europeos. Las granjas de lechones son las más afectadas. Todos los cerdos deberán mantenerse en grupos desde el destete hasta el parto, y solo podrán encerrarse en jaula para determinadas tareas manuales como la inseminación. Desde el destete hasta el apareamiento, cada cerda deberá disponer de un espacio libre de al menos 5 m2 desde 2029; muchas granjas no pueden alojar así a sus cerdas. Además, las cerdas solo podrán permanecer confinadas en jaula un máximo de 5 días, para 2036. Durante el resto de la lactancia la cerda podrá moverse libremente en la jaula de parto, con un tamaño mínimo de 6,5 m por cerda, y todas deberán disponer de material para construir nidos, como paja, a partir del día 112 de gestación. En engorde también hay requisitos adicionales, aunque sin un impacto económico tan drástico como en la producción de lechones. A esto se suman los ajustes en las instrucciones técnicas para la limpieza del aire y las directivas sobre emisiones industriales de la Unión Europea. Todo ello se traduce en costos de producción más elevados.
Cinco sistemas de cría y una cuota que no se mueve
El engorde alemán está clasificado en cinco sistemas de cría.
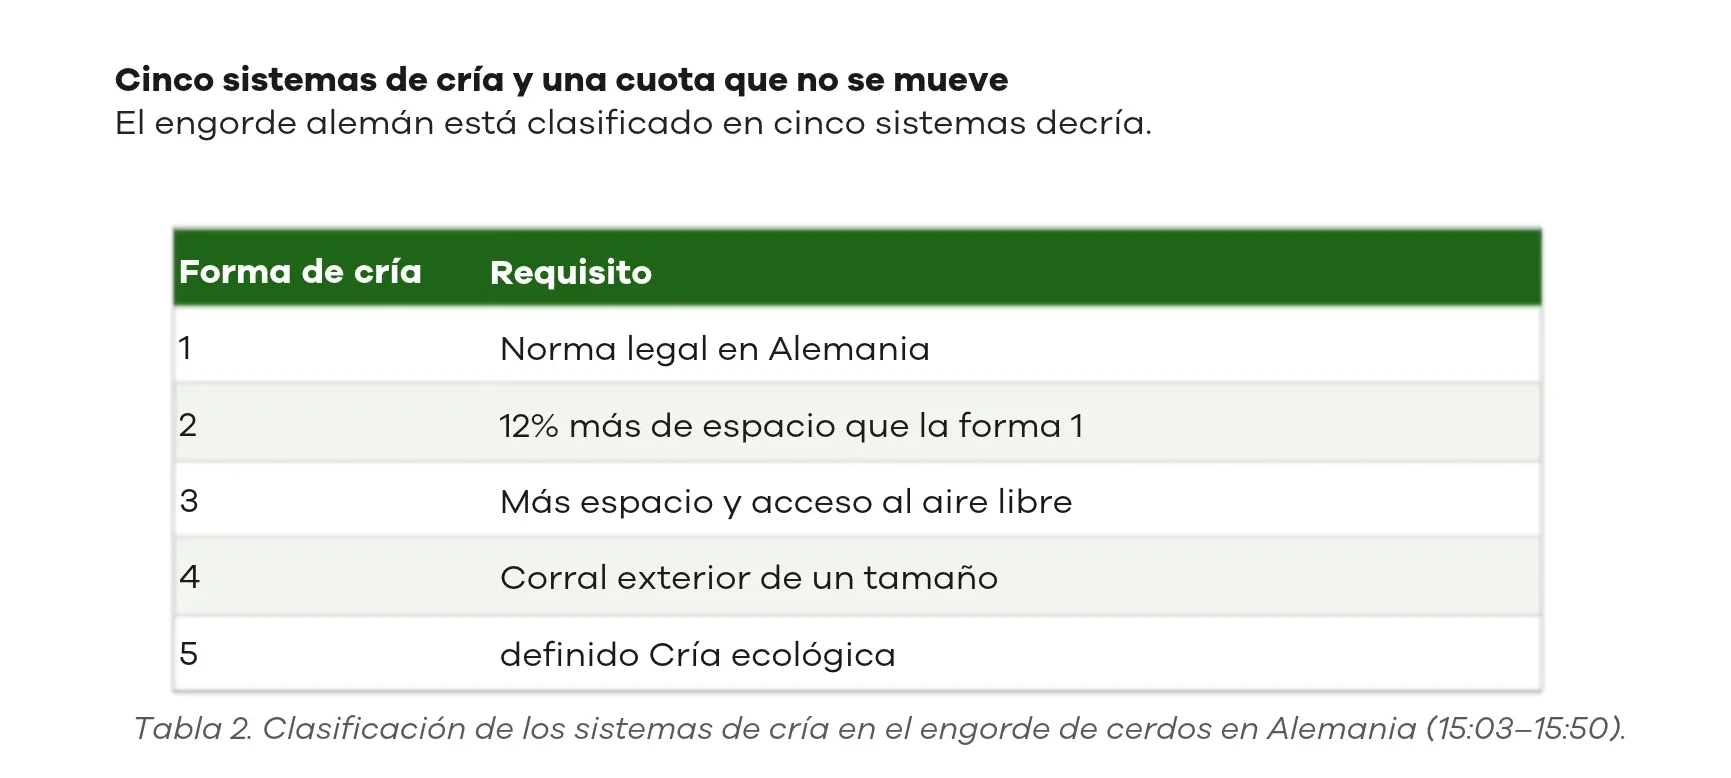
Tabla 2. Clasificación de los sistemas de cría en el engorde de cerdos en Alemania (15:03–15:50).
Si dependiera de los minoristas de alimentación, lo ideal sería que todos los animales se criaran en la forma 3 o superior en los próximos seis años. Los expertos del mercado estiman que la proporción de los niveles 3 a 5 se sitúa hoy entre el 7 y el 10%, y el ponente no imagina un cambio significativo en los próximos diez años, dadas las considerables tasas de inflación en todos los ámbitos de la vida.
“El consumidor no está dispuesto a pagar por ello” (16:46)
El efecto sobre la ocupación del edificio es directo: con el mismo espacio, según el tipo de cría, se pasa de 160 cerdos de engorde a 92.
El ponente conecta admás, este bloque con la protección del clima: el calentamiento global es evidente y los cambios ya se están dejando sentir. Pero pide realismo.
“Un mayor bienestar animal no siempre es compatible con una mayor protección de clima” (18:24)
Las tareas del ganadero porcino, en cambio, están claramente definidas: mejora de las técnicas de cría y producción, depuración del aire de salida, sistemas de reducción de emisiones y, sobre todo, mejora de la calidad de los piensos, uso cuidadoso de los recursos
y posibles cambios en el aporte proteico de los animales.
Tres opciones sobre la mesa
Frente a los cambios en los mercados de exportación y en el marco político y legal, Brede plantea que se puede esconder la cabeza bajo tierra y pensar que no es asunto propio, o elegir entre tres opciones. La primera es dejarlo: muchas compañías ya se han retirado y no tienen cerdos de engorde ni de reproducción. La segunda la formula como amar el negocio: hay empresas que tienen su producción bajo control y fabrican productos de alta calidad a bajo costo, muy demandados en el mercado. La tercera, para quien no está en ninguna de las anteriores, es preocuparse por alcanzar el éxito, buscar apoyo si es necesario y dar un giro a la situación. Ese, señala, es su trabajo como asesor.
Los factores que influyen en una alta productividad son muy diversos. Los principales —gestión, sistemas de cría, higiene, salud animal, genética y alimentación— tienen un peso distinto según la granja, y dentro de cada uno hay tendencias que pueden influir significativamente en el resultado.
“Como luchador solitario, creo que habrás perdido aquí” (21:34)
Su respuesta es el trabajo en equipo con ganaderos y veterinarios, con un enfoque sistemático que se trabaja paso a paso: documentación de la situación actual; identificación y análisis de los datos de rendimiento operativo; identificación y verificación del potencial de comercialización; diseño de los proyectos de construcción y sus costos —los establos de cría cuestan alrededor de 40.000 €—; búsqueda de ubicación, que no es fácil porque parte de la población alemana quiere la producción porcina en áreas abiertas; cooperación con arquitectos y otros asesores; y cálculos de negocio que contemplen tanto los mejores escenarios como los peores. Como ejemplo de la presión sobre el margen, menciona que la semana anterior los precios de los alimentos subieron 10 centavos en Alemania, lo que dificulta que los ganaderos obtengan utilidad. El último paso es identificar socios dispuestos a trabajar en conjunto.
Conclusión
La ponencia describe una producción que se replegó por acumulación de factores:mercados de exportación perdidos por decisiones geopolíticas, dos crisis sanitarias consecutivas, un consumo interno que cayó 12 kg por habitante, un margen creciente capturado por los eslabones posteriores a la producción primaria y una legislación de bienestar animal que obliga a rediseñar instalaciones sin que el consumidor esté dispuesto a pagar el sobrecosto. Frente a ese cuadro, Brede no propone una solución técnica única, sino una decisión empresarial de tres salidas —retirarse, dominar el costo o reestructurarse con apoyo— y un método de trabajo en equipo con el ganadero y el veterinario, apoyado en documentación, análisis de rendimiento y cálculo de escenarios que incluya también los peores. Elaborado a partir de la ponencia “Porcicultura Alemana”. Wilfred Brede. OPORMEX 2026.